

北京时间6月25日凌晨,美光科技扔出了一份让华尔街目瞪口呆的财报——Q3营收414.6亿美元,同比增长345.7%;毛利率从一年前的39%飙升到84.9%,创历史新高。 盘后股价应声大涨16%,韩股SK海力士跟涨超12%。
同一时间,美国半导体分析机构SemiAnalysis发布万字深度报告,预言中国DRAM龙头长鑫存储(CXMT)将在2026年底超越美光,成为全球第三大DRAM供应商。
一边是美光用"史上最强财报"证明AI存储超级周期实锤,一边是中国存储龙头用719%的营收增速改写全球竞争格局。两份叙事在同一天碰撞,背后是整个AI存储产业链正在经历的结构性重塑。
---
美光这份财报的意义,绝不只是"业绩好"三个字能概括的。它从业绩端、需求端、商业模式端三个维度,为AI存储超级周期提供了完整的产业验证。
第一重验证:业绩端——毛利率从39%到84.9%的质变。 一年前,全球存储行业还在谈"周期低谷";一年后,美光的毛利率已经超过绝大多数科技公司。更关键的是Q4指引——营收预期500亿美元,再超市场预期15%以上。 管理层直白地告诉分析师:营收上限不是需求见顶,而是产能天花板。这句话的分量在于——它意味着即使把所有产能都用上,美光也满足不了全部订单。
第二重验证:需求端——HBM全年100%锁死售罄。 HBM(高带宽内存)是AI芯片的核心配套存储。美光透露,HBM全年产能已被长期战略供货协议100%锁死售罄。 这不是短期需求脉冲,而是"客户已经签好了明年的订单"——需求的确定性极高。
第三重验证:商业模式转型——从"周期商品"到"AI核心资产"。 美光已落地16份跨领域长期战略供货协议(SCA),以保底采购、价格区间、大额客户保证金模式锁定中长期营收与盈利底线。这意味着存储行业正在摆脱"强周期商品赛道"的刻板标签,转向具备长期业绩确定性的AI核心资产赛道。
三重验证叠加,一个结论呼之欲出:AI存储超级周期不是预测,而是正在发生的事实。
---
与美光财报同天登场的,还有英伟达2026年度股东大会。黄仁勋在业务更新中抛出了一套全新的叙事框架:
"AI数据中心是制造词元的工厂。词元可以变成代码、答案、设计、行动和服务,因此每个token都是利润单位。"
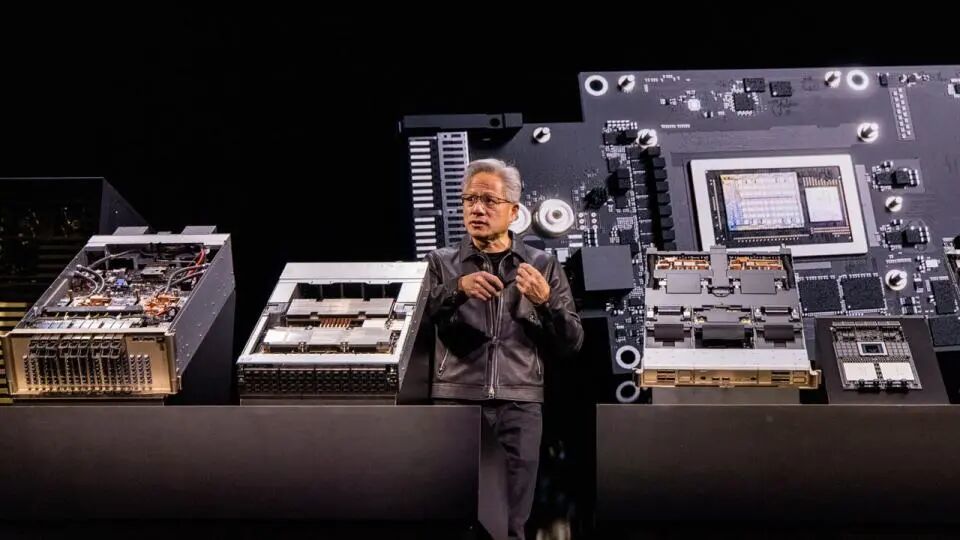
这句话被市场解读为"AI变现宣言"。黄仁勋进一步给出了产品代际的清晰定位:Hopper为预训练而生,Blackwell把推理带到机架规模,Vera Rubin平台专为智能体打造。 Vera CPU已随Vera Rubin平台全面量产——这意味着英伟达已经在为"智能体时代"做硬件准备。
黄仁勋描述的智能体场景与存储需求直接挂钩:智能体需要不断思考、访问数据库、调用工具、执行代码。如果CPU跟不上,GPU就会闲置——而在AI工厂里,GPU闲置就意味着收入损失。 这意味着,智能体时代的算力基础设施对存储速度和容量的需求只会更高。
英伟达全年财务数据也在为"AI赚钱"背书:全年营收增长65%至2160亿美元,运营现金流1030亿美元,数据中心收入增长68%至1940亿美元。 黄仁勋用数据证明了他那句全场最有市场情绪的结论——"有用的AI已经到来,并且已经能够赚钱。"
---
美光财报是"超级周期"的A面,B面则是长鑫存储的惊人增长。
根据SemiAnalysis报告,长鑫存储2026年Q1实现营收508亿元人民币,同比增长719.13%,利润率约70%。 全年营收预计突破500亿美元(约3400亿元人民币)。如果这一预测兑现,长鑫将在2026年底在营收规模上超越美光,跃居全球第三大DRAM供应商。
长鑫的增长曲线极为陡峭。对比来看:2025年全年净利润才18.75亿元,毛利率41.02%;但到了2026年Q1,仅一个季度利润率就飙升至约70%。这种"爆发式增长"背后是三个因素的叠加共振:DRAM行情大涨、产能集中释放、国产替代需求井喷。
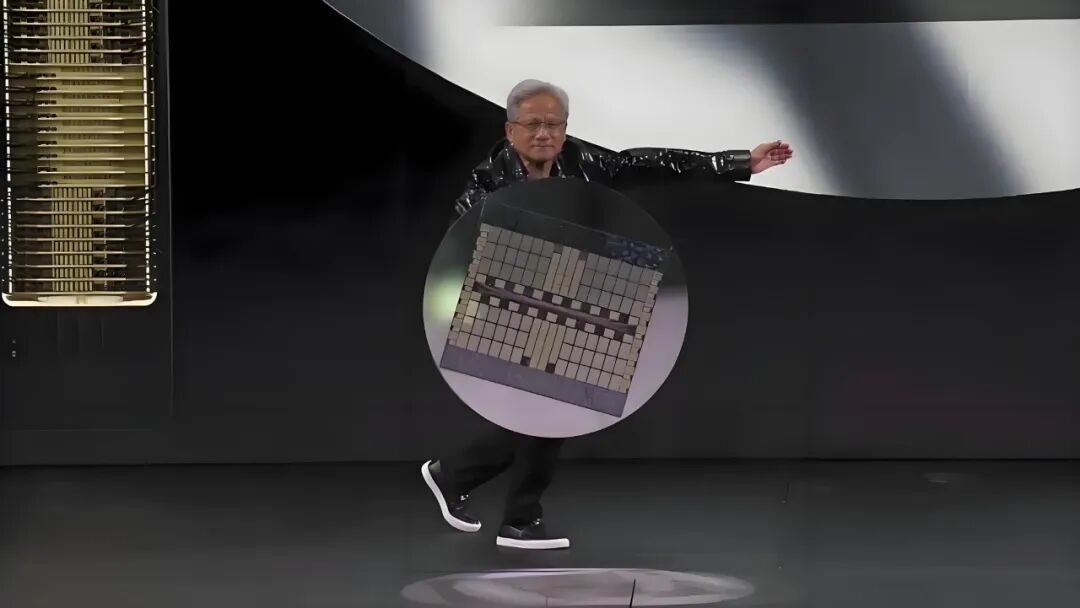
产能扩张计划同样激进。长鑫预计2026年底月产能达35万片(12英寸等效晶圆),2028年进一步扩至50万片/月。全球DRAM市场份额将从2025年的11%提升至2028年的约17%。
另一家中国存储龙头长江存储也在加速追赶。Q1营收突破200亿元,同比增长约100%,全球NAND市占率从8%跃升至13%。 两家企业合计,中国在全球存储芯片市场的份额正在以每年2-3个百分点的速度扩张。
当然,短板同样明显——HBM。 长鑫当前HBM产能仅约5000片/月,且在HBM3 8-hi量产上仍面临良率挑战。计划到2028年HBM月产能扩至10万片,届时全球HBM份额约12%。HBM是AI存储皇冠上的明珠,也是长鑫从"量变"到"质变"的最后关卡。
---
美光的疯狂扩产和长鑫的加速追赶,正在中国半导体产业链上形成"双重驱动"效应。
海外扩产驱动设备需求。 美光将全年资本支出上调至270亿美元级别,三星2026年半导体资本支出预计约400亿美元。全球存储巨头的扩产竞赛直接拉动半导体设备、材料的订单增长。
国产替代驱动自主创新。 高盛预测,国产半导体设备市场份额将从2026年的32%提升至2028年的40%。在大基金三期和科技自立自强战略推动下,刻蚀、薄膜沉积、CMP、涂胶显影、量检测等核心环节持续突破。长江存储武汉三期工厂原计划2027年量产,现已提前至2026年下半年——国产设备的提速正在形成正向反馈。
更深层的逻辑在于:AI存储超级周期与国产替代进程不是"二选一"的关系,而是互相加强的正循环。 全球AI扩产拉高了整个行业的供需水位,为国产存储厂商提供了"量价齐升"的窗口期;而国产替代的紧迫性又反过来加速了本土设备、材料、封测产业链的成熟。
长鑫科技的科创板IPO正在推进中,募资金额295亿元,约70%用于晶圆制造扩张和DRAM技术升级。 SemiAnalysis明确表示,长鑫当前IPO估值"明显过低",未能反映其盈利能力、行业地位和扩张轨迹。如果这一判断成立,长鑫的IPO将成为中国半导体资本市场2026年最重要的注脚之一。
---
美光财报确立了"AI存储超级周期"的基本面,长鑫的爆发式增长则展示了"中国存储"的追赶速度。在全球DRAM市场从"三国杀"走向"四方格局"的过程中,中国存储产业链面临的既是历史性机遇,也是硬核技术挑战。
HBM的突破程度、良率爬坡的速度、以及资本市场的支持力度,将决定中国存储龙头能否从"规模追赶"升级为"技术引领"。在全球AI存储超级周期中,中国存储企业不是看客——它们正在成为主角。
东南配资提示:文章来自网络,不代表本站观点。